博杰股份(002975.SZ)深度報告 優質自動化設備商,步入多元發展新階段——半導體設備篇
一、公司概況:從消費電子自動化到多元設備平臺
博杰股份(002975.SZ)成立于2006年,起家于消費電子測試與自動化設備領域,長期為蘋果、華為、微軟等全球頭部客戶提供組裝、測試、包裝等環節的自動化解決方案。公司在精密運動控制、機器視覺、射頻測試、聲學測試等核心技術上有深厚積累,形成了“測試+自動化”雙輪驅動的業務模式。
2020年上市后,公司借助資本市場加速外延布局,先后切入半導體設備、新能源設備、醫療器械自動化等賽道,逐步從單一消費電子設備商向多元自動化設備平臺轉型。其中,半導體設備被視為公司第二增長曲線的核心方向之一。
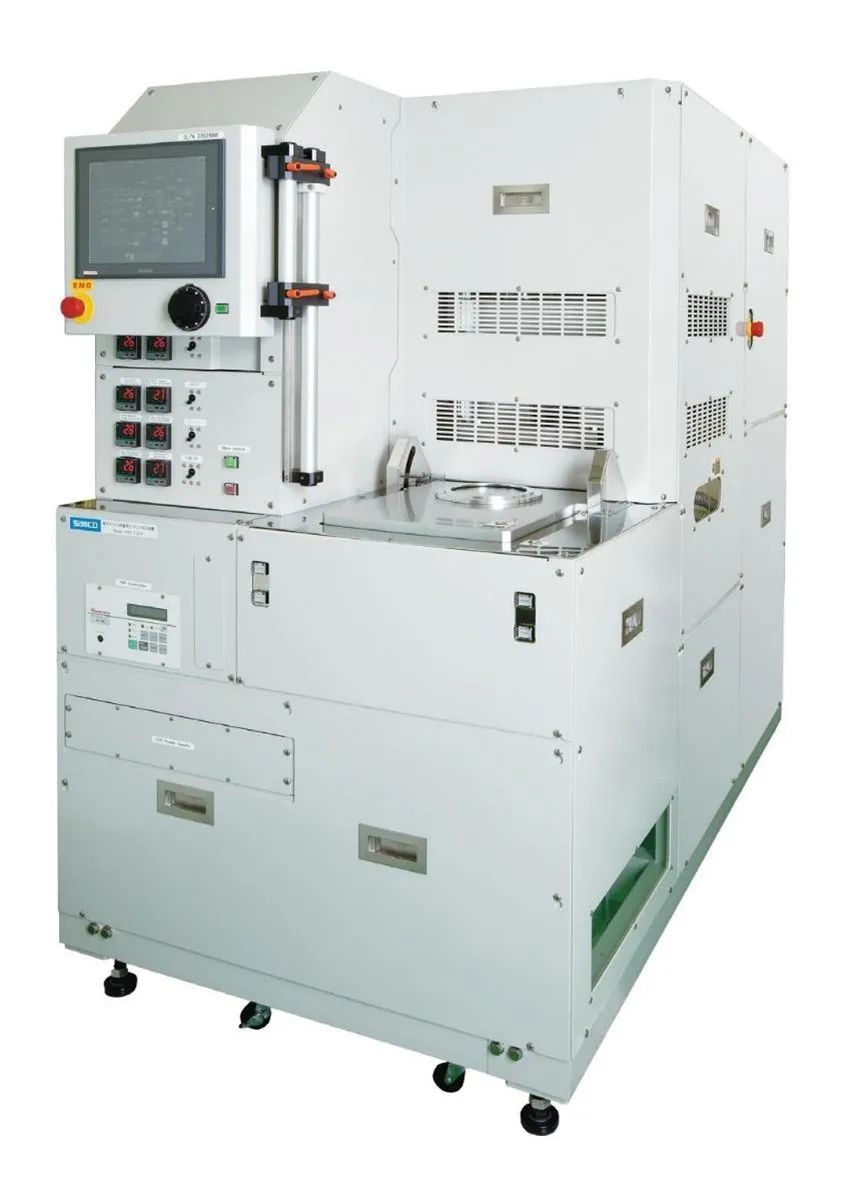
二、半導體設備業務布局:從封測到前道,多點開花
2.1 切入路徑:并購+自研,快速構建能力
博杰股份在半導體領域的布局并非從零開始,而是通過“內生研發+外延并購”雙管齊下:
- 2021年:投資控股珠海博瑞晶芯,聚焦半導體封裝測試設備,切入晶圓級封裝、芯片測試分選等環節。
- 2022年:收購上海眾瀕科技部分股權,布局半導體前道量測與缺陷檢測設備,向晶圓制造環節延伸。
- 自研團隊:在蘇州、珠海設立半導體設備研發中心,重點攻關測試機、分選機、探針臺、AOI檢測設備等。
截至目前,公司半導體設備產品已覆蓋封裝測試、晶圓檢測、缺陷分析三大環節,客戶涵蓋國內頭部封測廠及部分晶圓廠。
2.2 核心產品與技術亮點
| 產品線 | 主要設備 | 技術特點 | 應用環節 |
|--------|----------|----------|----------|
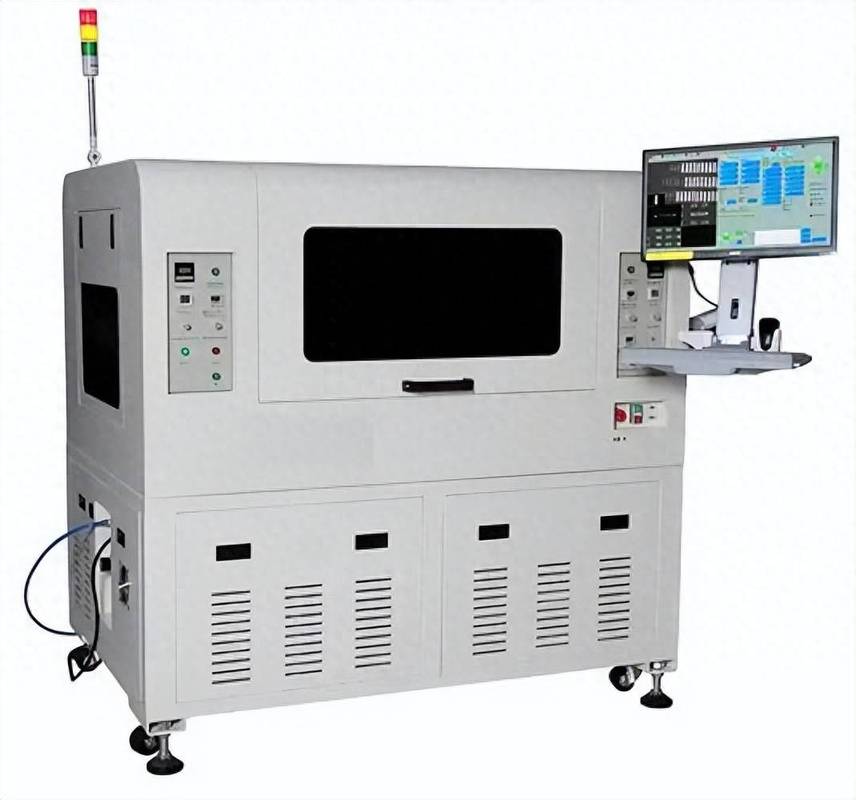
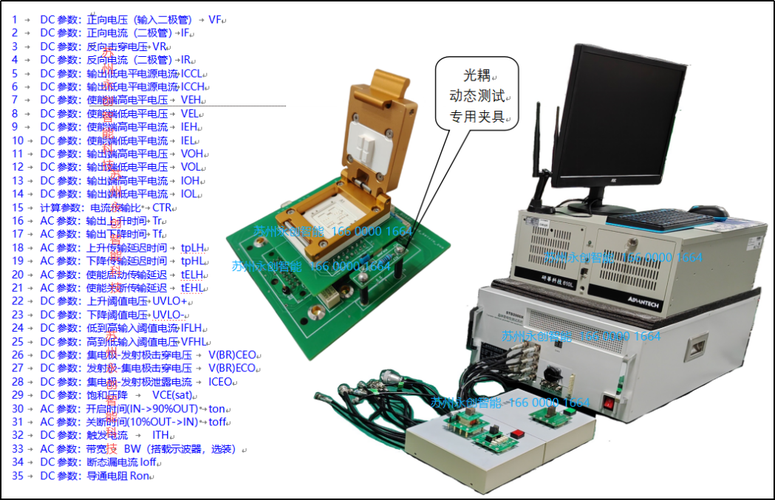
| 測試設備 | SoC測試機、射頻測試機 | 高并行度、高速數字通道 | 芯片CP/FT測試 |
| 分選設備 | 重力式分選機、轉塔式分選機 | 高UPH、兼容多封裝形式 | 芯片成品測試 |
| 探針臺 | 半自動/全自動探針臺 | 高精度對針、溫控范圍寬 | 晶圓測試 |
| 檢測設備 | 晶圓AOI、封裝外觀AOI | AI缺陷識別、亞微米級精度 | 晶圓制造/封裝 |
其中,射頻測試機和高精度探針臺是公司差異化競爭的重點,受益于5G射頻芯片、SiC/GaN功率器件測試需求增長,訂單可見度較高。
2.3 客戶與市場拓展
- 封測客戶:長電科技、通富微電、華天科技等國內頭部封測廠已實現批量供貨。
- 晶圓廠客戶:與中芯國際、華虹集團等開展前道檢測設備驗證合作。
- 第三世界客戶:東南亞、印度等新興市場封測廠逐步導入。
2023年,公司半導體設備業務收入占比約12%,預計2025年有望提升至25%以上,成為公司第一大收入來源。
三、行業邏輯:半導體設備國產替代加速,封測環節先行
3.1 全球半導體設備市場格局
全球半導體設備市場規模約1000億美元,其中測試設備約占8%-10%,封測設備約占15%。國產化率不足15%,高端測試機、探針臺、AOI設備仍被泰瑞達、愛德萬、科磊等海外巨頭壟斷。
3.2 國產替代驅動力
- 地緣政治壓力:美國對華半導體設備出口管制升級,國內晶圓廠/封測廠加速導入國產設備。
- 成本優勢:國產設備價格較海外低30%-50%,且服務響應更快。
- 技術突破:國內企業在射頻測試、SiC測試、先進封裝檢測等細分領域已具備替代能力。
3.3 封測環節國產化先行
封測是我國半導體產業鏈中最早實現國產化的環節,但測試設備仍是短板。博杰股份憑借在消費電子測試領域積累的高速信號處理、精密運動控制技術,天然具備向半導體測試設備遷移的能力。
四、核心競爭力:技術復用+客戶協同+并購整合
4.1 技術復用性強
- 消費電子測試中的射頻、聲學、光學測試技術可直接遷移至半導體測試。
- 精密運動控制平臺可復用于探針臺、分選機。
- AI視覺算法可復用于晶圓AOI檢測。
4.2 客戶協同效應
公司原有消費電子客戶(蘋果、華為、立訊精密等)同時是半導體芯片的重要采購方,可為半導體設備業務提供驗證場景與導入機會。例如,華為海思的芯片測試需求可對接博杰的測試機產品。
4.3 并購整合能力
公司通過控股博瑞晶芯、參觀眾瀕科技,快速獲得半導體設備技術與客戶資源,并利用上市公司平臺進行賦能(資金、管理、供應鏈)。
五、財務與估值分析
5.1 收入結構預測(單位:億元)
| 業務板塊 | 2023A | 2024E | 2025E |
|----------|-------|-------|-------|
| 消費電子設備 | 12.5 | 13.8 | 15.2 |
| 半導體設備 | 2.1 | 4.5 | 8.0 |
| 新能源設備 | 1.8 | 3.0 | 4.5 |
| 其他 | 0.6 | 0.9 | 1.3 |
| 合計 | 17.0 | 22.2 | 29.0 |
5.2 盈利能力
- 半導體設備毛利率約45%-50%,高于消費電子設備(30%-35%)。
- 隨著半導體收入占比提升,公司整體毛利率有望從33%提升至38%以上。
5.3 估值
參考可比公司(華峰測控、長川科技、精測電子)2025年平均PE約35倍,給予博杰股份2025年半導體設備業務40倍PE、消費電子業務20倍PE,分部估值對應目標市值約120-140億元。當前市值約80億元,存在較大提升空間。
六、風險提示
- 半導體行業周期下行:若全球半導體資本開支放緩,設備訂單可能不及預期。
- 技術驗證風險:前道檢測設備驗證周期長,若進展緩慢將影響收入確認。
- 并購整合風險:標的公司文化與 management 融合存在不確定性。
- 客戶集中風險:消費電子業務仍依賴大客戶,若訂單波動將影響整體業績。
七、結論:從消費電子設備商到半導體設備新星
博杰股份正處在從“消費電子自動化設備商”向“多元半導體設備平臺”轉型的關鍵階段。公司憑借技術復用、客戶協同與并購整合,已在封測設備領域取得突破,并向前道量測延伸。在半導體設備國產替代大潮下,半導體業務有望再造一個博杰。
我們看好公司“消費電子基本盤+半導體新引擎”的雙輪驅動戰略,預計2024-2026年歸母凈利潤復合增速達35%以上,首次覆蓋,給予“買入”評級。
免責聲明:本報告僅供參考,不構成投資建議。
如若轉載,請注明出處:http://www.discovertasmania.net.cn/product/1.html
更新時間:2026-10-22 13:48:35