2021年中國半導(dǎo)體設(shè)備行業(yè)市場調(diào)研分析與投資戰(zhàn)略咨詢報(bào)告
一、 摘要
2021年是全球半導(dǎo)體行業(yè)歷經(jīng)「芯荒」與高景氣周期并行的關(guān)鍵年份。在宏觀環(huán)境復(fù)雜多變、地緣政治摩擦加劇及 digital transformation 加速的背景下,半導(dǎo)體設(shè)備作為產(chǎn)業(yè)鏈的基石,其戰(zhàn)略價值愈發(fā)凸顯。本報(bào)告圍繞2021年中國半導(dǎo)體設(shè)備市場展開深度調(diào)研,從市場規(guī)模、競爭格局、細(xì)分領(lǐng)域、驅(qū)動因素及投資風(fēng)險等維度進(jìn)行分析,并為行業(yè)參與者與投資者提供戰(zhàn)略咨詢建議。
二、 2021年全球及中國半導(dǎo)體設(shè)備市場概況
1. 全球市場表現(xiàn)
據(jù)SEMI(國際半導(dǎo)體產(chǎn)業(yè)協(xié)會)統(tǒng)計(jì),2021年全球半導(dǎo)體設(shè)備銷售額首次突破1000億美元大關(guān),達(dá)到1026億美元,同比增長44%,創(chuàng)下歷史新高。增長主要受logic與foundry先進(jìn)制程擴(kuò)產(chǎn)、存儲芯片(DRAM/NAND)投資回升以及全球芯片短缺引發(fā)的成熟制程擴(kuò)產(chǎn)潮驅(qū)動。
2. 中國大陸市場地位
2021年中國大陸連續(xù)第二年成為全球最大的半導(dǎo)體設(shè)備市場,銷售額達(dá)296億美元,同比增長58%,占全球總額的28.9%。盡管面臨美國實(shí)體清單等出口管制,國內(nèi)晶圓廠(中芯國際、華虹集團(tuán)、長江存儲、長鑫存儲等)仍加速擴(kuò)產(chǎn),以及特色工藝產(chǎn)線、化合物半導(dǎo)體投資活躍,強(qiáng)力拉動了設(shè)備需求。
三、 中國半導(dǎo)體設(shè)備市場結(jié)構(gòu)分析
- 細(xì)分設(shè)備類型
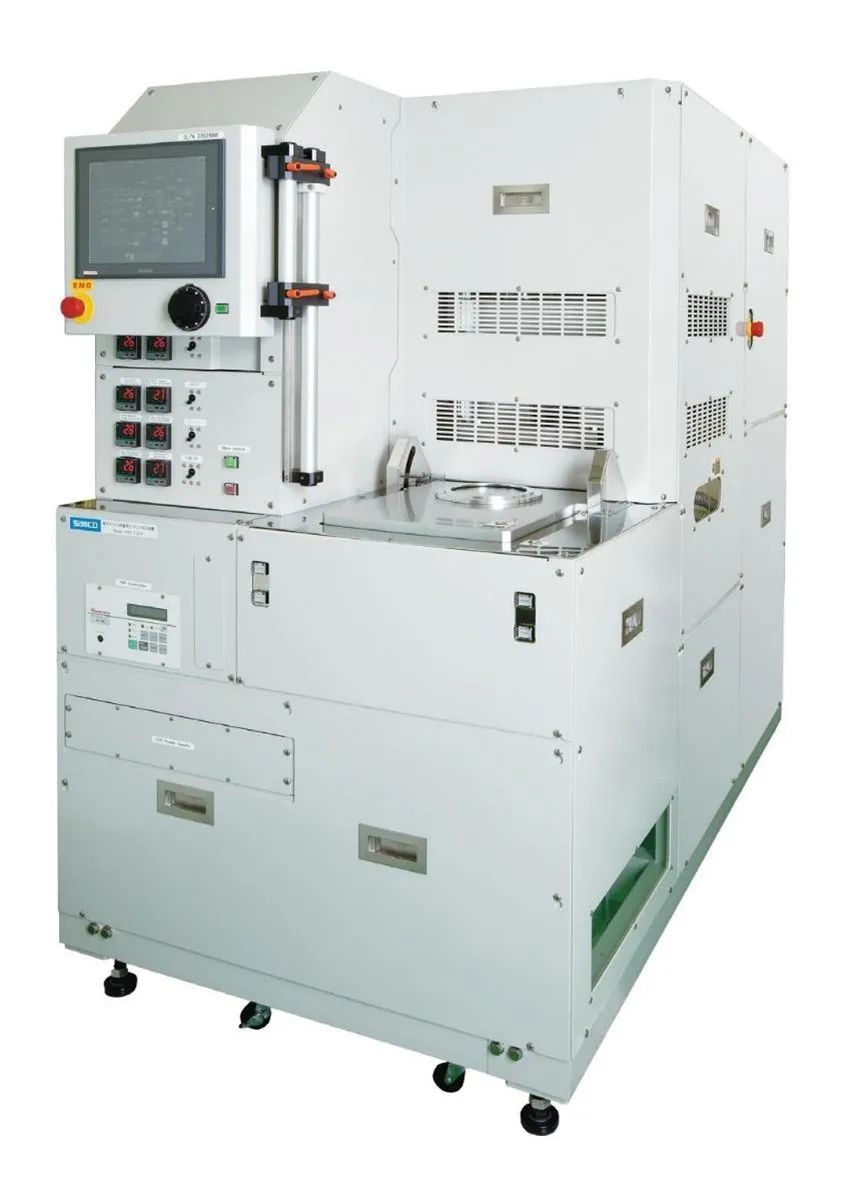
- 晶圓制造設(shè)備:占據(jù)約80%市場份額,其中刻蝕設(shè)備、薄膜沉積設(shè)備(CVD/PVD/ALD)和光刻設(shè)備是價值量最高的三大品類。2021年,國內(nèi)在刻蝕與薄膜沉積領(lǐng)域國產(chǎn)化率提升顯著,但在光刻機(jī)(尤其是EUV)方面仍嚴(yán)重依賴進(jìn)口。
- 封裝測試設(shè)備:隨著先進(jìn)封裝(2.5D/3D、Fan-out)在5G、AI芯片中的普及,測試設(shè)備與鍵合設(shè)備需求快速增長,國產(chǎn)替代空間廣闊。
- 硅片制造設(shè)備:受益于大硅片國產(chǎn)化進(jìn)程,單晶爐、拋光機(jī)、外延爐等設(shè)備需求上揚(yáng)。
- 競爭格局與國產(chǎn)化率
- 全球格局:應(yīng)用材料(AMAT)、阿斯麥(ASML)、泛林(Lam Research)、東京電子(TEL)、科天(KLA)五大巨頭占據(jù)全球超過60%份額。
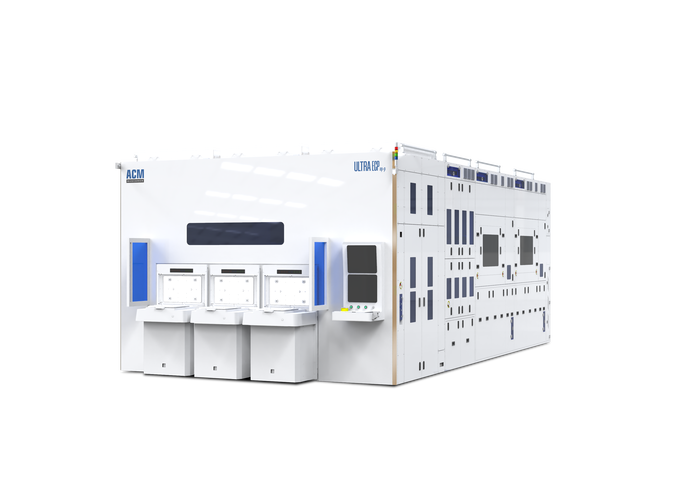
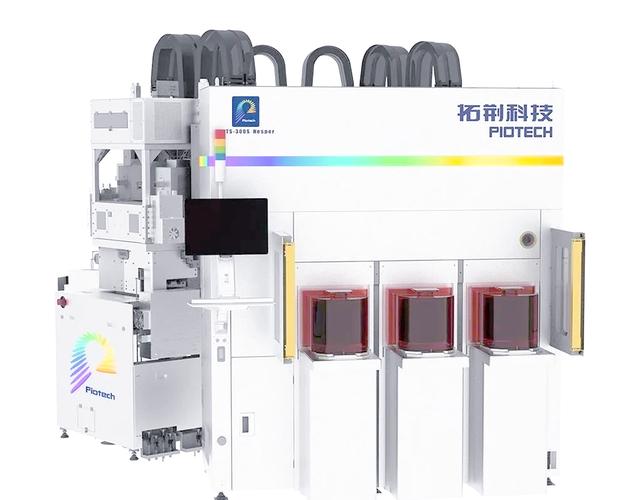
- 中國格局:北方華創(chuàng)、中微公司、盛美上海、拓荊科技、芯源微等本土企業(yè)快速成長。據(jù)測算,2021年國產(chǎn)半導(dǎo)體設(shè)備整體自給率約20%-25%,其中去膠設(shè)備、清洗設(shè)備、刻蝕設(shè)備國產(chǎn)化率相對較高,而光刻、量測、離子注入等環(huán)節(jié)仍以進(jìn)口為主。
四、 關(guān)鍵驅(qū)動因素分析
1. 政策紅利持續(xù)釋放
國家「十四五」規(guī)劃將集成電路列為科技攻關(guān)重點(diǎn),大基金二期重點(diǎn)投向設(shè)備與材料領(lǐng)域;各地紛紛出臺專項(xiàng)政策,對首臺(套)設(shè)備給予補(bǔ)貼與采購支持。
2. 下游需求結(jié)構(gòu)性增長
新能源汽車、光伏儲能、5G通信、數(shù)據(jù)中心、物聯(lián)網(wǎng)等新興應(yīng)用拉動成熟制程芯片需求,帶動8英寸、12英寸特色工藝產(chǎn)線擴(kuò)產(chǎn),進(jìn)而推動刻蝕、沉積、清洗等設(shè)備訂單飽滿。
3. 供應(yīng)鏈安全與國產(chǎn)替代
華為、中芯國際等被列入實(shí)體清單后,國內(nèi)晶圓廠加速驗(yàn)證與導(dǎo)入國產(chǎn)設(shè)備,為本土設(shè)備商提供了寶貴的試錯與迭代窗口,驗(yàn)證周期從過去的2-3年縮短至1年左右。
4. 資本助力與融資活躍
2021年,多家半導(dǎo)體設(shè)備企業(yè)登陸科創(chuàng)板(如盛美上海、華卓精科),一級市場融資事件同比增長明顯,資金主要投向研發(fā)、并購與產(chǎn)能擴(kuò)張。
五、 風(fēng)險因素與挑戰(zhàn)
- 地緣政治與出口管制:美國對先進(jìn)制程設(shè)備及技術(shù)的封鎖持續(xù)升級,可能導(dǎo)致部分關(guān)鍵零部件斷供或無法獲取最先進(jìn)設(shè)備,制約國內(nèi)先進(jìn)產(chǎn)線推進(jìn)。
- 技術(shù)壁壘與人才缺口:光刻機(jī)、高端量測設(shè)備等核心領(lǐng)域技術(shù)復(fù)雜度極高,國內(nèi)在光學(xué)系統(tǒng)、精密運(yùn)動控制等方面存在明顯短板,高端研發(fā)人才不足。
- 下游資本開支波動:若全球芯片供需失衡緩解,晶圓廠擴(kuò)產(chǎn)步伐放緩,可能導(dǎo)致設(shè)備訂單增速下滑,行業(yè)周期風(fēng)險需警惕。
- 零部件供應(yīng)鏈風(fēng)險:半導(dǎo)體設(shè)備依賴精密零部件(閥門、射頻電源、靜電吸盤等),近期也面臨海外供應(yīng)不穩(wěn)定和交期延長問題。
六、 投資戰(zhàn)略與咨詢建議
- 對于產(chǎn)業(yè)投資者
- 重點(diǎn)賽道布局:優(yōu)先關(guān)注技術(shù)壁壘高且國產(chǎn)化率低的環(huán)節(jié)(如涂膠顯影、量測、離子注入),以及具備平臺化潛力的龍頭企業(yè)(如北方華創(chuàng)、中微公司)。
- 產(chǎn)業(yè)鏈上下游協(xié)同:積極投資關(guān)鍵零部件國產(chǎn)化項(xiàng)目,以保障供應(yīng)鏈安全并形成生態(tài)協(xié)同效應(yīng)。
- 關(guān)注后道設(shè)備:先進(jìn)封裝與測試設(shè)備是后摩爾時代的重要增量點(diǎn),具有較高成長潛力。
- 對于設(shè)備制造企業(yè)
- 加大研發(fā)投入:面向7nm及以下先進(jìn)制程、化合物半導(dǎo)體、先進(jìn)封裝等領(lǐng)域攻關(guān)核心設(shè)備,同時注重設(shè)備智能化與數(shù)據(jù)分析能力提升。
- 深化客戶合作:與中芯國際、長江存儲等頭部Fab共建聯(lián)合實(shí)驗(yàn)室,提早介入工藝開發(fā),增強(qiáng)綁定關(guān)系。
- 推進(jìn)零部件國產(chǎn)驗(yàn)證:建立安全庫存與多源供應(yīng)體系,降低對海外零部件依賴。
- 對于政策制定者
- 建議進(jìn)一步通過專項(xiàng)資金、首臺套保險、稅收減免等方式支持設(shè)備研發(fā)與首臺驗(yàn)證。
- 推動產(chǎn)教融合,加快培育微電子與精密制造領(lǐng)域?qū)I(yè)人才。
七、 2022年展望與
展望2022年,全球半導(dǎo)體設(shè)備市場預(yù)計(jì)將維持1000億美元以上高位,但增速可能放緩。中國市場需求將主要 由成熟制程擴(kuò)產(chǎn)、國產(chǎn)替代落地及新興應(yīng)用驅(qū)動來支撐。對于投資者而言,半導(dǎo)體設(shè)備仍是一條“坡長雪厚”的黃金賽道,但需要精挑細(xì)選結(jié)構(gòu)性機(jī)會,關(guān)注企業(yè)的技術(shù)突破與訂單兌現(xiàn)能力。在全球科技競爭與供應(yīng)鏈重組的大浪潮中,中國半導(dǎo)體設(shè)備產(chǎn)業(yè)既面臨前所未有的挑戰(zhàn),也正迎來攀登價值鏈高端的歷史性機(jī)遇。
如若轉(zhuǎn)載,請注明出處:http://www.discovertasmania.net.cn/product/10.html
更新時間:2026-09-30 08:09:54