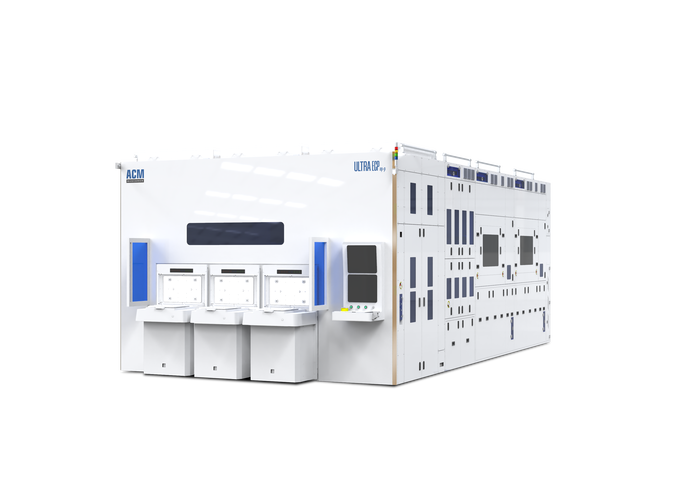
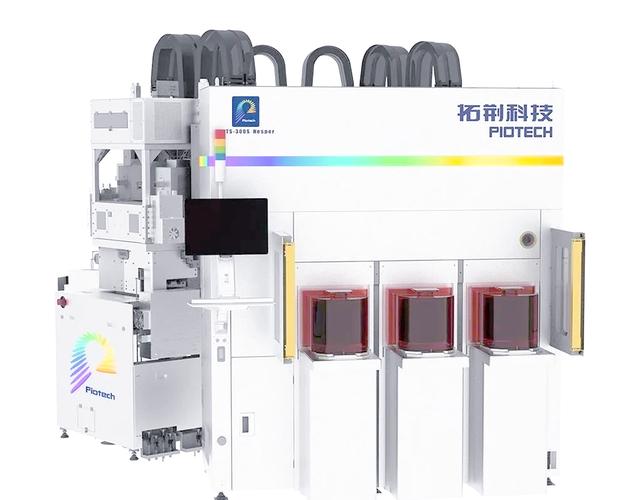
電子行業投資雙主線 半導體設備引領先進制造全球化,消費升級驅動國產化替代
在全球半導體產業鏈重構與國內消費市場升級的雙重背景下,電子行業的投資邏輯正沿著兩條清晰的主線展開:一是以半導體設備為核心的先進制造全球化擴張,二是由消費升級驅動的電子零部件及終端國產化替代。這兩條主線并非孤立存在,而是相互交織,共同塑造了當前電子板塊最具確定性的投資機會。
一、先進制造的全球化:半導體設備是矛,也是盾
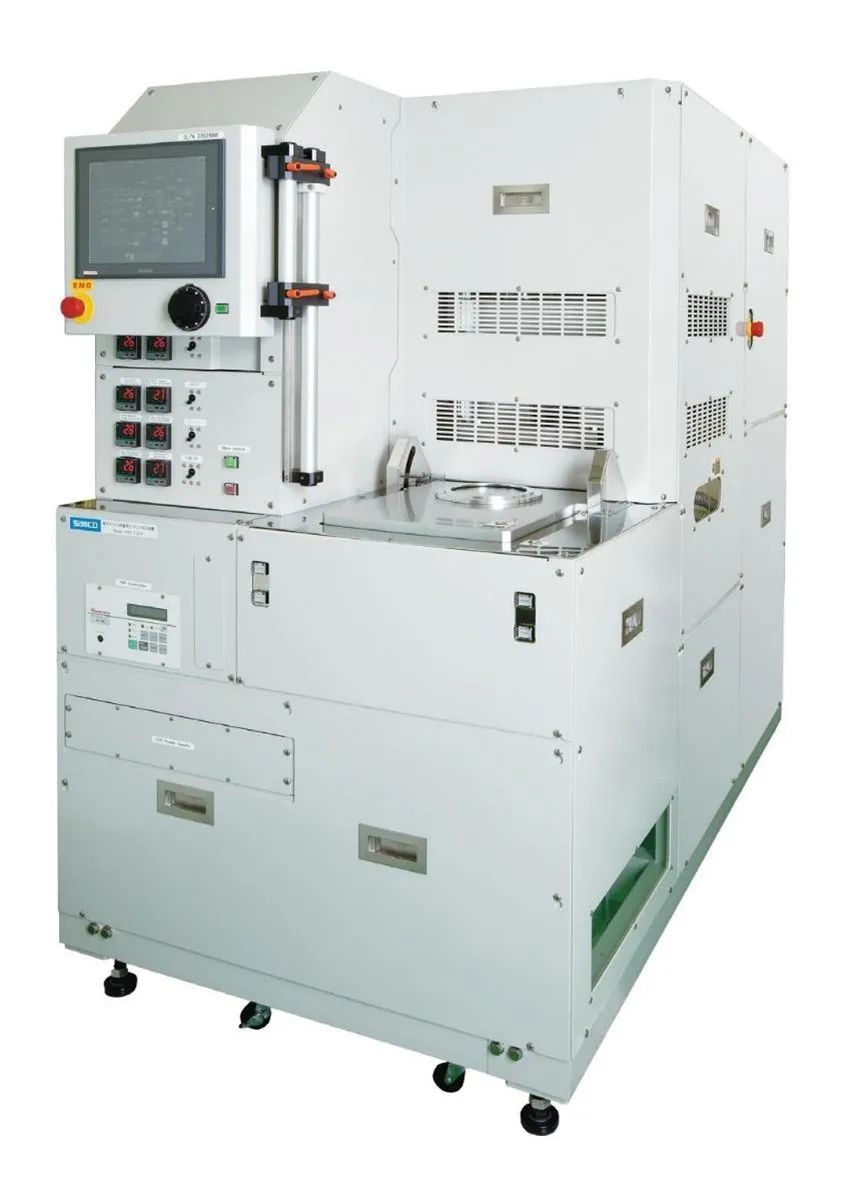
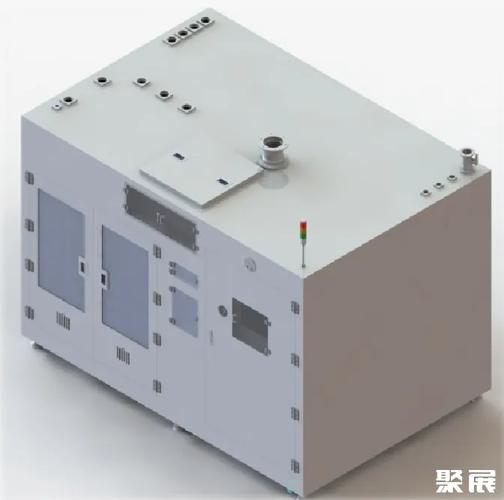
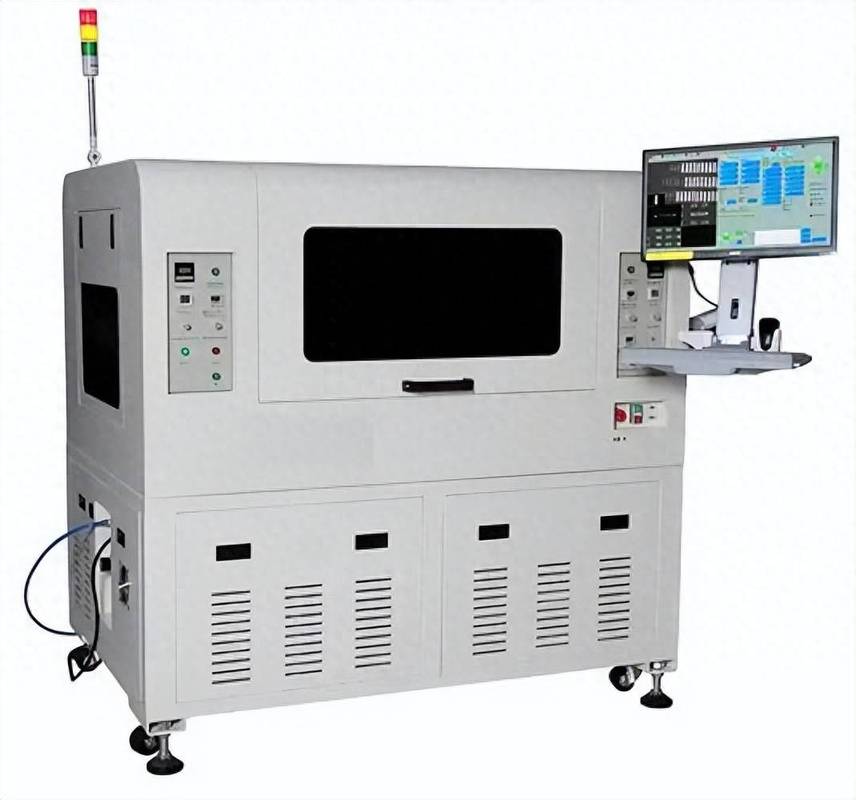
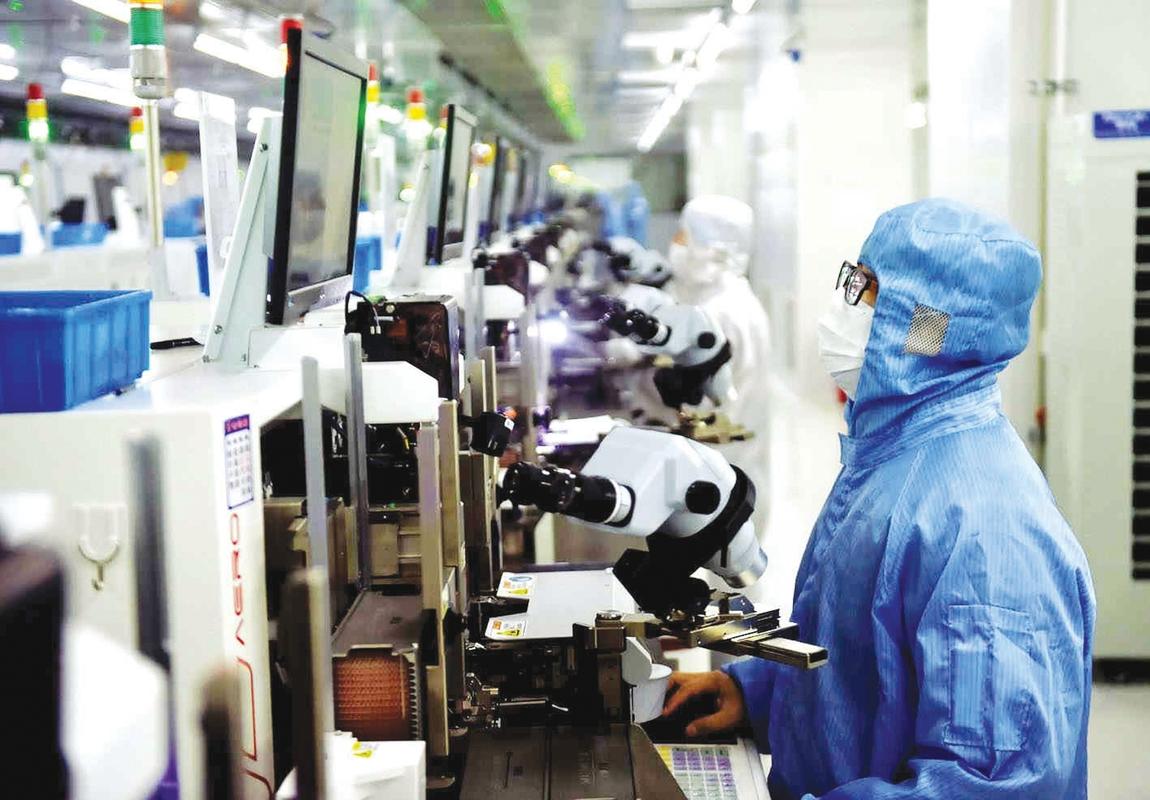
半導體設備處于電子產業鏈的最上游,技術壁壘極高,資本投入密集,是典型的“先進制造”代表。全球半導體產能布局從高度集中轉向區域分散,美國、歐洲、日本、韓國及中國均在推動本土芯片制造能力建設。這一趨勢直接拉動了全球半導體設備開支的持續增長。
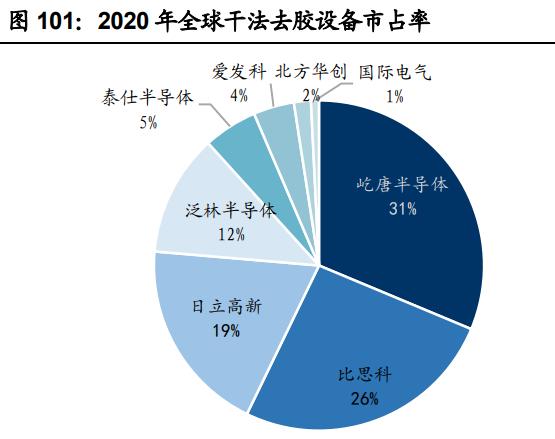
對于中國企業而言,半導體設備的全球化體現在兩個層面。第一是市場空間的全球化:隨著國內晶圓廠擴產,國產設備企業獲得了寶貴的驗證和迭代機會,但其真正的長期增長極在于走出國門,參與全球競爭。目前,部分國產刻蝕、薄膜沉積、清洗、去膠等設備已進入海外客戶供應鏈,雖然在光刻等核心環節仍有差距,但在成熟制程和特色工藝領域,國產設備已具備全球競爭力。第二是技術合作的全球化:通過跨國研發中心、海外并購與人才引進,國內設備企業正在加速技術追趕。
從投資策略看,半導體設備是“先進制造全球化”的矛,也是“供應鏈安全”的盾。在地緣政治不確定性下,設備國產化率提升是國內邏輯,而全球市場份額擴張是海外邏輯,兩者共同為龍頭設備企業提供了廣闊成長空間。重點關注:刻蝕設備、薄膜沉積設備、量測設備以及平臺型設備龍頭。
二、消費升級的國產化:零部件與終端全面突圍
如果說半導體設備代表的是制造業升級的“硬實力”,那么消費電子的國產化則體現了需求側升級帶來的“軟實力”機遇。隨著中國消費者對智能手機、可穿戴設備、智能家居、AR/VR等品類的性能與體驗要求不斷提升,單純的低價策略已難以為繼,品牌、技術、生態成為競爭核心。
國產化替代在這一過程中扮演了關鍵角色。在零部件環節,射頻前端、指紋識別、攝像頭模組、顯示屏、電池管理芯片等領域的國產供應商已從低端向中高端滲透,部分產品性能比肩海外龍頭。在終端環節,華為、小米、OPPO、vivo、榮耀等品牌的全球份額持續提升,尤其在折疊屏、影像旗艦、AI手機等創新品類上,國產品牌已實現引領。
消費升級不僅體現在智能手機存量替換,還體現在汽車電子、智能家居、醫療電子等新興場景。例如,車載攝像頭、激光雷達、智能座艙芯片的國產化率正在快速提升,這是消費升級與技術升級共振的結果。投資邏輯應聚焦兩大賽道:一是具備全球競爭力的消費電子零部件平臺型企業,二是在汽車電子、AIoT等增量市場卡位精準的國產芯片設計公司。
三、投資建議:雙輪驅動,優選中上游設備與高壁壘零部件
展望未來6-12個月,電子行業投資應抓住以下結構性機會:
- 半導體設備國產化→全球化:優選技術平臺化、已在海外有布局或客戶突破的龍頭企業,特別是刻蝕、沉積、清洗、離子注入等國產化率尚低但空間廣闊的設備環節。
- 消費電子零部件的國產替代2.0:從單純的份額替代轉向技術引領,關注射頻模組、光學鏡頭、快充芯片、電池管理、MEMS傳感器等細分方向。
- 新興需求場景:汽車智能化、AI終端、虛擬現實等賽道將催生新的電子增量,重點選擇已進入頭部客戶供應鏈的零部件與芯片廠商。
四、風險提示
宏觀經濟下行導致消費電子需求疲軟;地緣政治摩擦加劇影響全球供應鏈;半導體設備技術突破不及預期;行業競爭加劇侵蝕盈利能力。
總而言之,電子行業的投資機遇匯聚在“先進制造全球化”與“消費升級國產化”的交匯點。半導體設備作為承上啟下的核心環節,既受益于全球產能擴張,又受益于國內自主可控,是當前最具戰略配置價值的方向。而消費電子零部件的國產化則在需求升級中不斷打開新的成長天花板。把握這兩條主線,方能在這輪電子產業大潮中錨定長期價值。
如若轉載,請注明出處:http://www.discovertasmania.net.cn/product/6.html
更新時間:2026-10-08 04:24:07